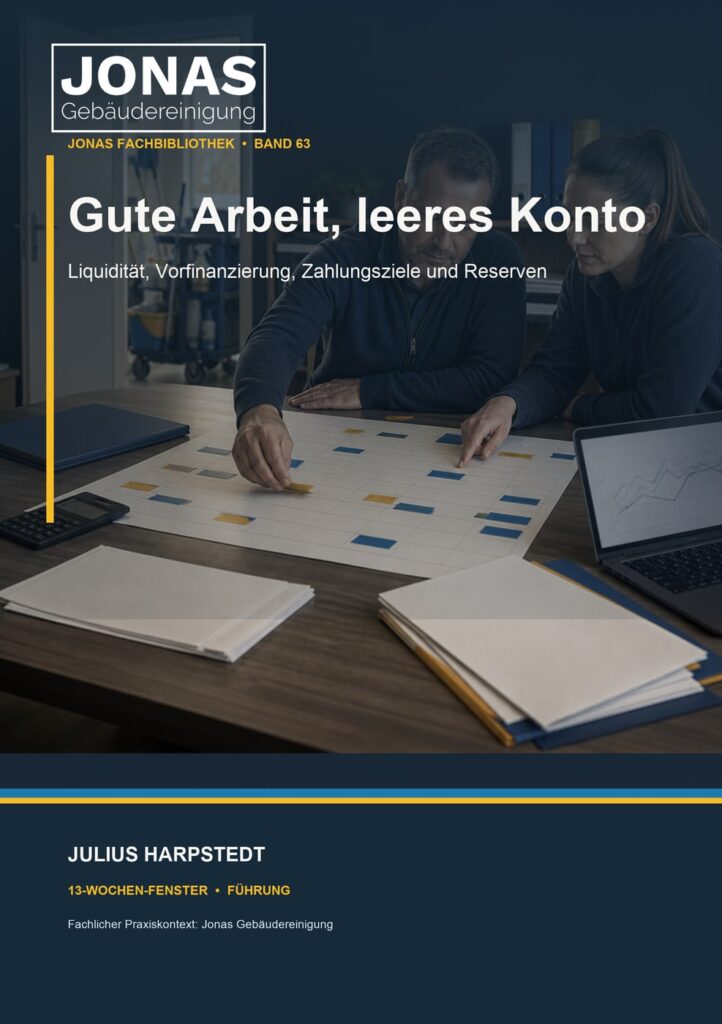
Über dieses Buch
Die Arbeit ist erledigt, der Kunde zufrieden, die Rechnung vorbereitet – und am Monatsende laufen die Löhne vor dem Kundengeld vom Konto. Genau diese zeitliche Lücke entscheidet im personalintensiven Dienstleistungsbetrieb über Handlungsfähigkeit.
Gute Arbeit, leeres Konto verfolgt einen neutralen Zahlungseuro durch 33 Geldstationen: vom ersten Arbeitstag über Material, Lohnlauf, Rechnung, Zugang und Zahlungsziel bis zum verspäteten Eingang. Kontostand, Forderung und wirtschaftliches Ergebnis bleiben dabei konsequent getrennte Linien.
Elf rollierende 13-Wochen-Fenster und elf kompakte Geldboards machen Tiefpunkt, gebundene Beträge, offene Posten, Reserven und drei Szenarien sichtbar. Jede Abweichung erhält Betrag, Termin, Ursache, Besitzer und einen nächsten zulässigen Schritt.
Das Buch berechnet keine Steuern, vermittelt keine Kredite und gibt keine Rechts-, Insolvenz- oder Inkassoanleitung. Es bereitet die betriebliche Geldlage so vor, dass zuständige Fachstellen und Geschäftsführung rechtzeitig entscheiden können.
Für Inhaber, Geschäftsführer, kaufmännische Verantwortliche und Betriebsleitungen in Gebäudereinigung und anderen personalintensiven Dienstleistungen.
Buchinhalt und Original-Leseprobe
Kernaussagen Leseprobe Fragen und Antworten Quellen Zitierhinweis
Drei Einblicke in die Argumentation
Die folgenden Originalauszüge zeigen unterschiedliche Schritte des Buches. Die Überschriften und Kapitelangaben ermöglichen die Einordnung in den vollständigen Text.
Freitag vor dem Monatswechsel · Station 01
27. März · Geldstation 01
Ein Auftrag kann fachlich glänzen und finanziell trotzdem einen langen Schatten werfen. Der Dienstplan für April steht. Die Beschäftigten werden ihre Stunden im neuen Modellauftrag leisten, lange bevor die erste Rechnung überhaupt geschrieben werden kann.
Der Bankblick
Noch fließt für den Auftrag kein Kunden-Euro. Der Betrieb bindet jedoch Einsatzzeit, Disposition und verfügbare Vertretung. Für Geldstation 01 wird nur gebucht, was als realer Zahlungstag bestätigt oder als klar gekennzeichnete Erwartung geplant ist. Ein freundlicher Satz, ein Auftragseingang und eine gestellte Rechnung verändern den Bankbestand nicht.
Der Tagesblick beginnt mit dem verfügbaren Anfangsbestand. Danach folgen fällige Auszahlungen, tatsächliche Eingänge und der neue Endbestand. Reservierungen stehen sichtbar daneben. So kann derselbe Euro nicht gleichzeitig Lohn, Steuer und Technikpuffer spielen.
Die Ergebnislinie
Im Auftragsbild steht ein geplanter Monatsumsatz. Er ist weder Kontostand noch Zahlungseingang. Diese Linie bleibt notwendig. Sie beantwortet nur eine andere Frage als der Geldkalender. Eine wirtschaftlich sinnvolle Leistung kann Liquidität binden; ein hoher Kontostand kann aus Vorauszahlungen oder noch gebundenen Beträgen bestehen.
Bei Freitag vor dem Monatswechsel werden Ergebnisbegriff, Forderungsstatus und Geldbewegung nicht in einer Ampel zusammengeschoben. Wer entscheiden soll, muss erkennen, welche Aussage aus welchem System stammt.
Die Zeitlücke
Zwischen wirtschaftlicher Erwartung und verfügbarem Geld liegen Leistungstage, Prüfung, Rechnungszugang und Zahlungsweg. Die Lücke erhält Anfang, erwartetes Ende und einen Betragspfad. Erst dadurch wird Vorfinanzierung führbar. Ohne Zeitachse bleibt sie ein unbestimmtes Gefühl, das meist erst in der engsten Woche laut wird.
Die Station fragt deshalb: Wie tief fällt der verfügbare Bestand, wenn der Auftrag den ganzen April läuft und der Kunde erst im Juni zahlt? Die Antwort besteht nicht nur aus einer Summe. Sie nennt Datum, belastbare Quelle, ungünstige Annahme und die Rolle, die bei Abweichung handelt.
Entscheidung vor dem nächsten Termin
Der Auftrag erhält vor Start eine eigene 13-Wochen-Zahlspur mit Löhnen, Material, Rechnungstermin und drei Zahlungsszenarien. Die Entscheidung darf klein sein: eine Ausgabe warten lassen, eine Rechnung früher prüffähig machen, einen Betrag reservieren oder eine Rückfrage heute statt in zehn Tagen stellen.
Was nicht entschieden wird, steht ebenfalls im Blatt. Station 01 berechnet keinen Preis, vermittelt keinen Kredit, beurteilt keine Steuer und betreibt kein Inkasso. Sie macht den Zeitpunkt sichtbar, an dem die zuständige Geschäfts- oder Fachrolle handeln muss.
Die Zahl, die hier zählt
Tiefster erwarteter Kontostand vor Kundengeld, nicht der Umsatz des Monats. Diese Kennzahl wird nicht isoliert bewertet. Sie steht neben Mindestbestand, nächstem Pflichttermin und der Ursache einer Abweichung.
Ein Prozentwert ohne Euro und Datum ist für den Geldweg zu dünn. Umgekehrt sagt ein großer Eurobetrag ohne Zeitfenster nicht, ob heute, nächste Woche oder erst im Quartal eine Entscheidung nötig wird.
Übergabe an die nächste Station
Am Montag wird jeder gebundene Betrag auf einen tatsächlichen Zahlungstag gelegt. Der Liquiditätsfilm springt nicht direkt zum Zahlungseingang. Er verfolgt jeden Übergang, weil gerade zwischen zwei offiziellen Terminen die unbemerkte Bindung wächst.
Station 01 endet mit bestätigt, vorsichtig erwartet, offen oder gestoppt. Nur bestätigte Werte dürfen Pflichtzahlungen voll decken. Erwartungen bleiben sichtbar, aber sie erhalten keinen besseren Status, nur weil der Betrieb sie dringend braucht.
Aus dem Buch: Kapitel 1 – Lohnlauf vor Zahlungseingang · Freitag vor dem Monatswechsel · Station 01
Brutto ist kein freier Betrag · Station 16
17. Juni · Geldstation 16
Auf dem Konto zählt nicht, ob eine Leistung verdient, sondern wann Geld tatsächlich verfügbar ist. Der Kunde überweist den Rechnungsbetrag. Der volle Eingang erhöht den Kontostand, aber ein Teil kann steuerlich gebunden sein.
Der Bankblick
Der Bruttobetrag kommt an einem Tag. Die zugehörige Steuerzahlung folgt dem für den Betrieb gültigen Verfahren und Termin. Für Geldstation 16 wird nur gebucht, was als realer Zahlungstag bestätigt oder als klar gekennzeichnete Erwartung geplant ist. Ein freundlicher Satz, ein Auftragseingang und eine gestellte Rechnung verändern den Bankbestand nicht.
Der Tagesblick beginnt mit dem verfügbaren Anfangsbestand. Danach folgen fällige Auszahlungen, tatsächliche Eingänge und der neue Endbestand. Reservierungen stehen sichtbar daneben. So kann derselbe Euro nicht gleichzeitig Lohn, Steuer und Technikpuffer spielen. Im 13-Wochen-Blatt bleibt dies die eigene Prüflinie 6.5 zu Umsatzsteuer und andere gebundene Beträge.
Die Ergebnislinie
Die Rechnung trennt Nettoentgelt und Umsatzsteuer; die freie Geldsicht muss ebenfalls unterscheiden. Diese Linie bleibt notwendig. Sie beantwortet nur eine andere Frage als der Geldkalender. Eine wirtschaftlich sinnvolle Leistung kann Liquidität binden; ein hoher Kontostand kann aus Vorauszahlungen oder noch gebundenen Beträgen bestehen.
Bei Brutto ist kein freier Betrag werden Ergebnisbegriff, Forderungsstatus und Geldbewegung nicht in einer Ampel zusammengeschoben. Wer entscheiden soll, muss erkennen, welche Aussage aus welchem System stammt.
Die Zeitlücke
Wer den gesamten Eingang als verfügbare Reserve behandelt, plant womöglich mit Geld, das später fällig wird. Die Lücke erhält Anfang, erwartetes Ende und einen Betragspfad. Erst dadurch wird Vorfinanzierung führbar. Ohne Zeitachse bleibt sie ein unbestimmtes Gefühl, das meist erst in der engsten Woche laut wird.
Die Station fragt deshalb: Welcher Teil des Eingangs ist nach aktueller fachlicher Prüfung für welche Termine zu reservieren? Die Antwort besteht nicht nur aus einer Summe. Sie nennt Datum, belastbare Quelle, ungünstige Annahme und die Rolle, die bei Abweichung handelt.
Entscheidung vor dem nächsten Termin
Eine Steuerlinie führt bestätigte Anmeldung, erwarteten Betrag, Fälligkeit, Zuständigkeit und Abgleich; sie ersetzt keine Steuerberechnung. Die Entscheidung darf klein sein: eine Ausgabe warten lassen, eine Rechnung früher prüffähig machen, einen Betrag reservieren oder eine Rückfrage heute statt in zehn Tagen stellen.
Was nicht entschieden wird, steht ebenfalls im Blatt. Station 16 berechnet keinen Preis, vermittelt keinen Kredit, beurteilt keine Steuer und betreibt kein Inkasso. Sie macht den Zeitpunkt sichtbar, an dem die zuständige Geschäfts- oder Fachrolle handeln muss.
Die Zahl, die hier zählt
Freier Eingang nach bestätigten gebundenen Beträgen. Diese Kennzahl wird nicht isoliert bewertet. Sie steht neben Mindestbestand, nächstem Pflichttermin und der Ursache einer Abweichung.
Ein Prozentwert ohne Euro und Datum ist für den Geldweg zu dünn. Umgekehrt sagt ein großer Eurobetrag ohne Zeitfenster nicht, ob heute, nächste Woche oder erst im Quartal eine Entscheidung nötig wird. Im 13-Wochen-Blatt bleibt dies die eigene Prüflinie 6.13 zu Umsatzsteuer und andere gebundene Beträge.
Übergabe an die nächste Station
Die nächste Station legt Lohnneben- und Versicherungszahlungen auf ihren tatsächlichen Kalender. Der Liquiditätsfilm springt nicht direkt zum Zahlungseingang. Er verfolgt jeden Übergang, weil gerade zwischen zwei offiziellen Terminen die unbemerkte Bindung wächst.
Station 16 endet mit bestätigt, vorsichtig erwartet, offen oder gestoppt. Nur bestätigte Werte dürfen Pflichtzahlungen voll decken. Erwartungen bleiben sichtbar, aber sie erhalten keinen besseren Status, nur weil der Betrieb sie dringend braucht.
Aus dem Buch: Kapitel 6 – Umsatzsteuer und andere gebundene Beträge · Brutto ist kein freier Betrag · Station 16
Die Zehn-Minuten-Geldlage · Station 31
Jeden Morgen · Geldstation 31
Der Kalender macht sichtbar, was eine Monatszahl freundlich verdeckt. Der Betrieb liest Kontostand, heutige Auszahlungen, erwartete Eingänge, Abweichungen und offene Entscheidungen in zehn Minuten.
Der Bankblick
Nur tatsächliche Bewegungen und bestätigte Termine verändern die freie Linie. Für Geldstation 31 wird nur gebucht, was als realer Zahlungstag bestätigt oder als klar gekennzeichnete Erwartung geplant ist. Ein freundlicher Satz, ein Auftragseingang und eine gestellte Rechnung verändern den Bankbestand nicht.
Der Tagesblick beginnt mit dem verfügbaren Anfangsbestand. Danach folgen fällige Auszahlungen, tatsächliche Eingänge und der neue Endbestand. Reservierungen stehen sichtbar daneben. So kann derselbe Euro nicht gleichzeitig Lohn, Steuer und Technikpuffer spielen. Im 13-Wochen-Blatt bleibt dies die eigene Prüflinie 11.5 zu Liquidität als tägliche Entscheidungsfähigkeit.
Die Ergebnislinie
Ergebnisberichte bleiben wichtig, werden aber nicht als Ersatz für den kurzfristigen Geldkalender verwendet. Diese Linie bleibt notwendig. Sie beantwortet nur eine andere Frage als der Geldkalender. Eine wirtschaftlich sinnvolle Leistung kann Liquidität binden; ein hoher Kontostand kann aus Vorauszahlungen oder noch gebundenen Beträgen bestehen.
Bei Die Zehn-Minuten-Geldlage werden Ergebnisbegriff, Forderungsstatus und Geldbewegung nicht in einer Ampel zusammengeschoben. Wer entscheiden soll, muss erkennen, welche Aussage aus welchem System stammt.
Die Zeitlücke
Eine kurze Routine verhindert, dass ein großer Kontostand oder ein guter Monatsumsatz den Blick beruhigt. Die Lücke erhält Anfang, erwartetes Ende und einen Betragspfad. Erst dadurch wird Vorfinanzierung führbar. Ohne Zeitachse bleibt sie ein unbestimmtes Gefühl, das meist erst in der engsten Woche laut wird.
Die Station fragt deshalb: Welche drei Zahlungen oder Abweichungen können heute eine Führungsentscheidung auslösen? Die Antwort besteht nicht nur aus einer Summe. Sie nennt Datum, belastbare Quelle, ungünstige Annahme und die Rolle, die bei Abweichung handelt.
Entscheidung vor dem nächsten Termin
Die Geldlage hat fünf Zeilen: verfügbar, heute fällig, diese Woche erwartet, Abweichung, Entscheidung mit Besitzer. Die Entscheidung darf klein sein: eine Ausgabe warten lassen, eine Rechnung früher prüffähig machen, einen Betrag reservieren oder eine Rückfrage heute statt in zehn Tagen stellen.
Was nicht entschieden wird, steht ebenfalls im Blatt. Station 31 berechnet keinen Preis, vermittelt keinen Kredit, beurteilt keine Steuer und betreibt kein Inkasso. Sie macht den Zeitpunkt sichtbar, an dem die zuständige Geschäfts- oder Fachrolle handeln muss.
Die Zahl, die hier zählt
Freier Wochenbestand und Zahl der ungeklärten Abweichungen. Diese Kennzahl wird nicht isoliert bewertet. Sie steht neben Mindestbestand, nächstem Pflichttermin und der Ursache einer Abweichung.
Ein Prozentwert ohne Euro und Datum ist für den Geldweg zu dünn. Umgekehrt sagt ein großer Eurobetrag ohne Zeitfenster nicht, ob heute, nächste Woche oder erst im Quartal eine Entscheidung nötig wird. Im 13-Wochen-Blatt bleibt dies die eigene Prüflinie 11.13 zu Liquidität als tägliche Entscheidungsfähigkeit.
Übergabe an die nächste Station
Station 32 rollt den Horizont jede Woche weiter, statt nur den laufenden Monat zu schließen. Der Liquiditätsfilm springt nicht direkt zum Zahlungseingang. Er verfolgt jeden Übergang, weil gerade zwischen zwei offiziellen Terminen die unbemerkte Bindung wächst.
Station 31 endet mit bestätigt, vorsichtig erwartet, offen oder gestoppt. Nur bestätigte Werte dürfen Pflichtzahlungen voll decken. Erwartungen bleiben sichtbar, aber sie erhalten keinen besseren Status, nur weil der Betrieb sie dringend braucht.
Aus dem Buch: Kapitel 11 – Liquidität als tägliche Entscheidungsfähigkeit · Die Zehn-Minuten-Geldlage · Station 31
Original-Leseprobe
Julius Harpstedt · Gute Arbeit, leeres Konto · Aus dem Buch: Kapitel 1 – Lohnlauf vor Zahlungseingang · Der Lohntermin kennt keine Kundenfreude · Station 02
Der Lohntermin kennt keine Kundenfreude · Station 02
30. April · Geldstation 02
Auf dem Konto zählt nicht, ob eine Leistung verdient, sondern wann Geld tatsächlich verfügbar ist. Der erste Leistungsmonat ist sauber gelaufen. Die Rückmeldungen sind gut. Am Monatsende stehen die Löhne unabhängig davon zur Zahlung an.
Was heute wirklich fließt
Personalkosten verlassen das Konto nach dem betrieblichen Lohnprozess. Ob die Kundenrechnung schon freigegeben ist, ändert diesen Termin nicht automatisch. Für Geldstation 02 wird nur gebucht, was als realer Zahlungstag bestätigt oder als klar gekennzeichnete Erwartung geplant ist. Ein freundlicher Satz, ein Auftragseingang und eine gestellte Rechnung verändern den Bankbestand nicht.
Der Tagesblick beginnt mit dem verfügbaren Anfangsbestand. Danach folgen fällige Auszahlungen, tatsächliche Eingänge und der neue Endbestand. Reservierungen stehen sichtbar daneben. So kann derselbe Euro nicht gleichzeitig Lohn, Steuer und Technikpuffer spielen. Im 13-Wochen-Blatt bleibt dies die eigene Prüflinie 1.18 zu Lohnlauf vor Zahlungseingang.
Was das System bereits zeigt
Leistungsnachweise zeigen erbrachte Arbeit. Sie erzeugen noch keinen frei verfügbaren Bankbestand. Diese Linie bleibt notwendig. Sie beantwortet nur eine andere Frage als der Geldkalender. Eine wirtschaftlich sinnvolle Leistung kann Liquidität binden; ein hoher Kontostand kann aus Vorauszahlungen oder noch gebundenen Beträgen bestehen.
Bei Der Lohntermin kennt keine Kundenfreude werden Ergebnisbegriff, Forderungsstatus und Geldbewegung nicht in einer Ampel zusammengeschoben. Wer entscheiden soll, muss erkennen, welche Aussage aus welchem System stammt.
Warum beide Bilder auseinandergehen
Ein guter Monat kann deshalb den niedrigsten Kontostand des Quartals enthalten. Die Lücke erhält Anfang, erwartetes Ende und einen Betragspfad. Erst dadurch wird Vorfinanzierung führbar. Ohne Zeitachse bleibt sie ein unbestimmtes Gefühl, das meist erst in der engsten Woche laut wird.
Die Station fragt deshalb: Welche Zahlungen sind bis zum erwarteten Geldeingang unverrückbar, und welche besitzen ein echtes, bestätigtes Zeitfenster? Die Antwort besteht nicht nur aus einer Summe. Sie nennt Datum, belastbare Quelle, ungünstige Annahme und die Rolle, die bei Abweichung handelt.
Der nächste erlaubte Schritt
Die Finanzsicht reserviert Lohn, Abgaben, Miete, Fahrzeuge und notwendiges Material vor jeder freiwilligen Ausgabe. Die Entscheidung darf klein sein: eine Ausgabe warten lassen, eine Rechnung früher prüffähig machen, einen Betrag reservieren oder eine Rückfrage heute statt in zehn Tagen stellen.
Was nicht entschieden wird, steht ebenfalls im Blatt. Station 02 berechnet keinen Preis, vermittelt keinen Kredit, beurteilt keine Steuer und betreibt kein Inkasso. Sie macht den Zeitpunkt sichtbar, an dem die zuständige Geschäfts- oder Fachrolle handeln muss.
Die Zahl, die hier zählt
Deckung der nächsten fälligen Pflichtzahlungen in Tagen und Euro. Diese Kennzahl wird nicht isoliert bewertet. Sie steht neben Mindestbestand, nächstem Pflichttermin und der Ursache einer Abweichung.
Ein Prozentwert ohne Euro und Datum ist für den Geldweg zu dünn. Umgekehrt sagt ein großer Eurobetrag ohne Zeitfenster nicht, ob heute, nächste Woche oder erst im Quartal eine Entscheidung nötig wird. Im 13-Wochen-Blatt bleibt dies die eigene Prüflinie 1.26 zu Lohnlauf vor Zahlungseingang.
Übergabe an die nächste Station
Die Rechnung wird nicht als Erleichterung verbucht, bevor Versand, Zugang und Fälligkeit nachvollziehbar sind. Der Liquiditätsfilm springt nicht direkt zum Zahlungseingang. Er verfolgt jeden Übergang, weil gerade zwischen zwei offiziellen Terminen die unbemerkte Bindung wächst.
Station 02 endet mit bestätigt, vorsichtig erwartet, offen oder gestoppt. Nur bestätigte Werte dürfen Pflichtzahlungen voll decken. Erwartungen bleiben sichtbar, aber sie erhalten keinen besseren Status, nur weil der Betrieb sie dringend braucht.
Aus dem Buch: Kapitel 1 – Lohnlauf vor Zahlungseingang · Der Lohntermin kennt keine Kundenfreude · Station 02
Fragen und Antworten aus dem Buch
Die Antworten sind Originalauszüge. Der jeweils angegebene Abschnitt enthält den weiteren Zusammenhang.
Ist ein profitabler Auftrag automatisch liquide?
Nein. Wirtschaftlicher Erfolg und Zahlungsfähigkeit folgen unterschiedlichen Zeitpunkten. Ein Auftrag kann Leistungen und Aufwendungen sinnvoll verbinden und trotzdem bis zum Kundeneingang erhebliche Liquidität binden.
Aus dem Buch: Häufige Fragen · Ist ein profitabler Auftrag automatisch liquide?
Reicht der aktuelle Kontostand?
Nein. Entscheidend sind zusätzlich bereits gebundene Beträge, fällige Auszahlungen, belastbare Eingänge, Reserven und der niedrigste erwartete Stand der kommenden Wochen.
Aus dem Buch: Häufige Fragen · Reicht der aktuelle Kontostand?
Warum dreizehn Wochen?
Der Horizont ist lang genug, um mehrere Lohn-, Steuer-, Material- und Kundenzyklen zu sehen, und kurz genug für regelmäßige Aktualisierung. Ein Betrieb kann je nach Struktur einen anderen passenden Horizont wählen.
Aus dem Buch: Häufige Fragen · Warum dreizehn Wochen?
Quellen und fachlicher Kontext
Die folgende Auswahl stammt aus den Quellenhinweisen des Buches. Sie dokumentiert dessen fachliche Grundlage; sie ist keine neue Prüfung der heutigen Rechtslage oder jeder einzelnen Quellenfassung.
Existenzgründungsportal des Bundes: Finanzplan erstellen – Liquiditätsplanung.
Existenzgründungsportal des Bundes: Starthilfe – Ist mein Unternehmen zahlungsfähig?
IHK zu Schwerin: Forderungsmanagement.
IHK Darmstadt: Kosten und Liquidität in den Griff bekommen.
Bundesministerium der Justiz und Bundesamt für Justiz: BGB § 286 – Verzug des Schuldners.
Diesen Buchauszug zitieren
Julius Harpstedt: Gute Arbeit, leeres Konto. Liquidität, Vorfinanzierung, Zahlungsziele und Reserven. Originalauszug: „Der Lohntermin kennt keine Kundenfreude · Station 02“, Kapitel 1 – Lohnlauf vor Zahlungseingang. Online-Leseprobe auf juliusharpstedt.de. Beim Zitieren die Abschnittsadresse und das eigene Abrufdatum angeben.
Direktlink zu dieser Leseprobe
Textgrundlage ist die zu diesem Titel vorliegende Autorenfassung. Die bestätigten Handelsausgaben stehen unten auf dieser Seite. Bei einem Zitat aus einer konkreten Druck- oder E-Book-Ausgabe sind deren Ausgabeangaben und Fundstelle maßgeblich; Druckseitenzahlen werden hier nicht auf reflowfähige E-Books übertragen.
Bibliografische Ebene
Bestätigte Ausgaben
- Kennung
- GGKEY:N88NUB9KU2G
- Datum
- 2026-08-29
- Umfang
- 176 Seiten
- Verlag
- Julius Harpstedt
Kommerzielle Ebene
Aktuelle Angebote
- Preis
- 10,69 €
- Status
- Verfügbar
 Am Meer beginnt der Schmutz draußen
 Am Steg endet der Schmutz nicht
 Arbeitskleidung ist Teil der Leistung